"El problema de la morosidad tiene su núcleo en los ingresos": la explicación del experto sobre el endeudamiento en Formosa
León Muro, analista del Centro de Economía Política Argentina (CEPA), habló con Radio Uno luego de conocerse los datos sobre el nivel de morosidad en la provincia y sostuvo que detrás del crecimiento de las deudas hay una pérdida de poder adquisitivo que dificulta a las familias afrontar sus compromisos financieros. También apuntó contra las altas tasas de interés y planteó posibles alternativas para aliviar la situación.
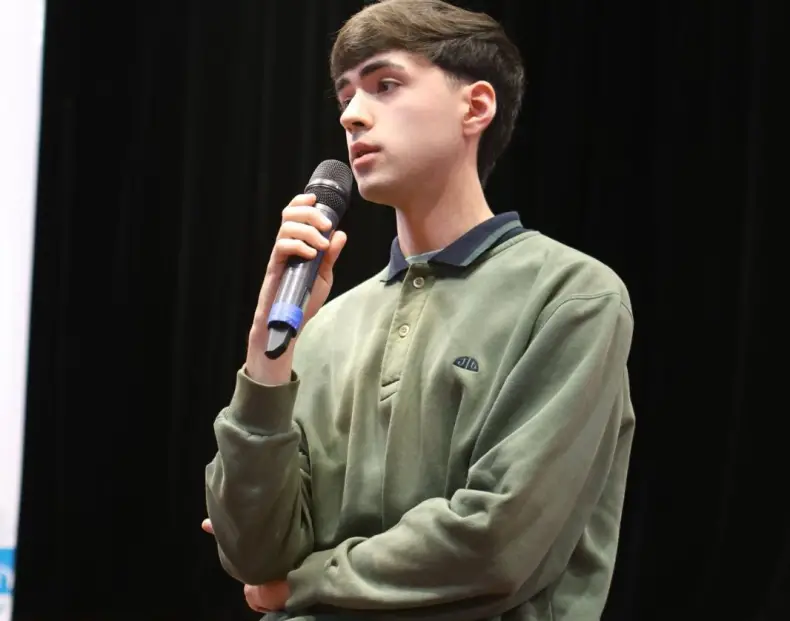
El dato sobre el nivel de endeudamiento y morosidad de los formoseños generó preocupación, pero detrás de las cifras hay una explicación económica que, según el Centro de Economía Política Argentina (CEPA), debe buscarse principalmente en la pérdida de ingresos de las familias.
Así lo planteó León Muro, analista de CEPA , en diálogo con Radio Uno , al analizar el escenario que atraviesan los hogares formoseños y argentinos.
Para el especialista, el crecimiento de la morosidad no puede explicarse únicamente por el costo del crédito o por las decisiones individuales de quienes tomaron préstamos.
"Nosotros ponemos el foco en que esto es un problema de ingresos en su núcleo" , sostuvo Muro.
El analista explicó que, al comparar la evolución de la morosidad con la del salario real, aparece una relación entre ambos fenómenos. Según señaló, desde fines de 2024 comenzó a observarse una coincidencia entre el estancamiento y posterior caída de los salarios reales y el incremento de las personas que comenzaron a tener dificultades para cumplir con sus obligaciones.
"El agravante no es el problema original"
Muro reconoció que las tasas de interés también tienen un peso importante en el deterioro de las finanzas familiares, pero marcó una diferencia entre la causa de fondo y los factores que profundizan el problema.
En ese sentido, recordó que las tasas de los préstamos personales se mantuvieron en niveles nominales elevados mientras la inflación comenzó a desacelerarse.
"Eso es un agravante, si bien es un agravante, no es el problema original" , afirmó.
Según su explicación, una tasa cercana al 70% nominal podía tener un impacto diferente en un contexto de inflación elevada, pero adquiere un peso mucho mayor cuando los precios comienzan a crecer a un ritmo menor.
De esta manera, las familias que ya llegan con ingresos deteriorados encuentran además un costo financiero que dificulta todavía más la posibilidad de ponerse al día.
El camino para aliviar la deuda
Frente a este escenario, el especialista de CEPA planteó que una de las alternativas para evitar que más personas terminen fuera del sistema financiero podría ser establecer mecanismos de refinanciación.
La propuesta apunta a extender los plazos y reducir las tasas de interés , de manera que las familias puedan afrontar cuotas compatibles con su capacidad real de pago.
"En términos de alivio financiero de las familias, se puede pensar en un esquema de refinanciaciones en el cual se consideran plazos más largos y tasas de interés más bajas" , explicó.
Sin embargo, Muro volvió a insistir en que una solución de ese tipo solamente permitiría atacar una parte del problema.
Porque, en su interpretación, si los ingresos continúan perdiendo capacidad de compra, la refinanciación puede convertirse simplemente en una manera de postergar una deuda que finalmente vuelve a resultar difícil de pagar.
"El problema económico de fondo"
La conclusión del analista fue contundente: la morosidad debe ser entendida como una consecuencia de un problema económico más amplio.
"El problema de ingresos" , insistió Muro, está en el centro del fenómeno.
Desde esa mirada, las dificultades para pagar préstamos, tarjetas o créditos no aparecen de manera aislada, sino dentro de un escenario en el que los ingresos de las familias no alcanzan para sostener el mismo nivel de obligaciones financieras.
Y es allí donde, según CEPA, debería concentrarse la discusión: no solamente en cómo recuperar una deuda impaga, sino en qué condiciones económicas permiten que una familia vuelva a tener capacidad de pago.
El informe que encendió las alarmas en Formosa puede resumirse en números, pero la explicación que aporta el especialista apunta a algo más profundo: cuando el ingreso pierde terreno, el crédito puede dejar de ser una herramienta de financiamiento y transformarse en una deuda cada vez más difícil de sostener.