Contador formoseño cuestionó la presión de ARCA sobre las PyMEs: "El negocio nunca puede ser fundir al contribuyente"
Pablo Raúl Goicochea, exfuncionario de la exAFIP y actual contador en actividad privada, analizó en Radio Uno el escenario que enfrentan comerciantes y pequeñas empresas. Advirtió sobre la velocidad de las intimaciones, los embargos y los costos financieros y reclamó un sistema de cobro más flexible que permita a las empresas afrontar sus deudas sin poner en riesgo la continuidad de sus negocios.
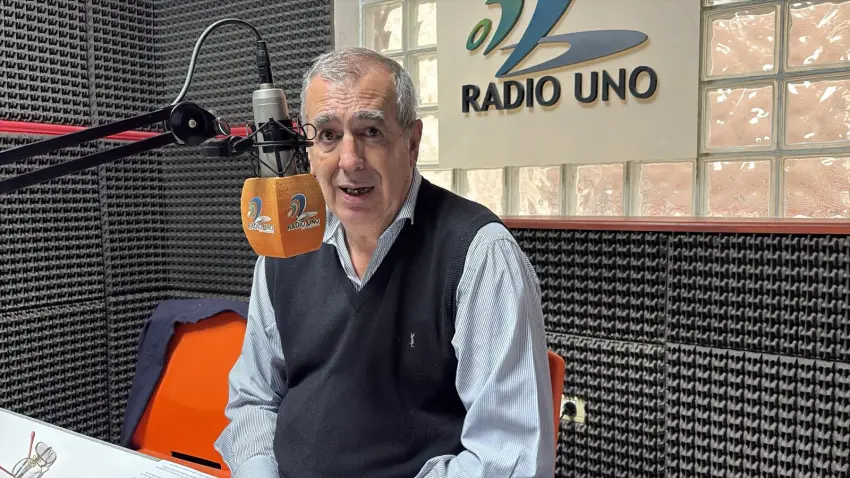
La presión fiscal y las dificultades financieras que atraviesan las pequeñas y medianas empresas fueron el eje de una extensa entrevista realizada en los estudios de Radio Uno al contador público nacional Pablo Raúl Goicochea, quien durante siete años se desempeñó en la exAFIP y actualmente desarrolla su actividad en el ámbito privado.
Desde su experiencia como funcionario y como profesional que actualmente asesora a contribuyentes, Goicochea describió un escenario complejo para comerciantes, pequeñas empresas y profesionales, marcado por una economía con bajos niveles de actividad, dificultades para acceder al financiamiento y una mayor velocidad en los mecanismos de fiscalización y cobro de ARCA.
"Estamos insertos dentro de un momento particularmente difícil", sostuvo el contador, quien ubicó uno de los principales problemas en el estancamiento de la actividad económica y de las ventas.
Según explicó, esta situación golpea particularmente a las PyMEs del NEA y, en especial, a aquellas que intentan mantenerse dentro del sistema formal.
Una competencia desigual
Goicochea planteó que el problema tributario no puede analizarse solamente desde la cantidad de impuestos que paga una empresa, sino también desde la desigualdad que se genera entre quienes cumplen con sus obligaciones y quienes operan al margen del sistema.
En ese sentido, afirmó que una empresa formal debe afrontar impuestos, cargas laborales y previsionales que no soportan aquellos que trabajan fuera del circuito formal.
"Para una empresa que está en blanco, la presión tributaria puede llegar a ser del 70%. Para una empresa que está fuera del radar, fuera del sistema, la presión es cero", graficó.
El contador sostuvo que esa diferencia termina afectando directamente la competencia comercial, porque los productos y servicios de quienes operan en la informalidad no incorporan los mismos costos que afrontan los establecimientos formalizados.
"Literalmente compite en enormes mejores condiciones porque su precio no refleja el costo fiscal, no refleja el costo laboral, no refleja el costo previsional", señaló.
Para Goicochea, este fenómeno también ayuda a explicar por qué muchos consumidores encuentran precios más bajos cuando compran productos provenientes de otros mercados o directamente en circuitos informales.
El problema financiero de las PyMEs
A la presión tributaria se suma, según el contador, el costo del financiamiento.
Explicó que, aunque la inflación haya disminuido, las tasas activas que cobran los bancos continúan representando un obstáculo importante para las empresas que necesitan crédito para sostenerse.
La diferencia entre lo que un banco paga por los depósitos y lo que cobra cuando presta dinero, señaló, genera un fuerte costo financiero que termina trasladándose a la actividad económica y, finalmente, al consumidor.
A esto se agregan impuestos como IVA, Ingresos Brutos, Sellos y Ganancias, entre otros costos que terminan incorporándose al precio final de los bienes y servicios.
"Todo ese sobrecosto finalmente termina siendo absorbido por el consumidor final", explicó.
De la intimación al embargo
Uno de los segmentos más concretos de la entrevista estuvo relacionado con el mecanismo de cobro de las obligaciones fiscales.
Goicochea explicó que, cuando una empresa no logra afrontar determinados vencimientos, puede recibir una intimación y posteriormente enfrentar una ejecución judicial de la deuda.
El contador destacó que actualmente existen algunas modificaciones que, a su criterio, introdujeron mayores garantías para el contribuyente. Entre ellas, mencionó la necesidad de que la empresa sea notificada y cuente con un plazo para reaccionar antes de que avance el proceso.
En ese período, el contribuyente puede reconocer la deuda y adherir a un plan de pagos, lo que permite suspender determinadas acciones de ejecución.
El problema aparece, según explicó, cuando la empresa ya utilizó las herramientas de financiación disponibles y no tiene capacidad para afrontar nuevos compromisos.
"Una PyME tiene hasta 15 planes. Imagínese. Está en el horno", graficó.
El efecto dominó sobre los salarios
Goicochea planteó un ejemplo para explicar cómo una deuda tributaria puede terminar afectando el funcionamiento cotidiano de una pequeña empresa.
Una microempresa con apenas tres trabajadores puede afrontar, según el cálculo aproximado que presentó durante la entrevista, alrededor de $1,5 millones mensuales en cargas vinculadas a sus empleados. A eso puede sumarse una obligación de IVA de varios millones de pesos.
Cuando las obligaciones se acumulan, explicó, la empresa puede quedar expuesta a una ejecución fiscal y posteriormente a un embargo de sus cuentas bancarias.
Y ahí aparece otro problema: el momento del embargo puede coincidir con los días en que la empresa necesita reunir dinero para pagar los salarios.
"Está pasando que el día 30 la empresa está juntando para los sueldos, para pagar el 2, el 3, el 4. Y le cae el embargo", relató.
El impacto no se limita al dinero que queda inmovilizado. Según explicó, también puede perderse la posibilidad de utilizar el descubierto bancario, una herramienta que muchas pequeñas empresas utilizan para afrontar pagos mientras esperan el ingreso de fondos.
De esta manera, una deuda tributaria puede transformarse rápidamente en un problema financiero que comprometa proveedores, empleados y continuidad comercial.
El costo adicional de los honorarios
Otro de los aspectos señalados durante la entrevista fue el costo de los honorarios profesionales que pueden surgir cuando una deuda fiscal llega a una instancia judicial.
Goicochea explicó que, además de la deuda con el fisco, el contribuyente puede quedar obligado a afrontar los honorarios correspondientes a la actuación del abogado que interviene en la ejecución.
Según detalló, existen mecanismos de regulación y financiación de esos honorarios, pero representan igualmente un costo adicional para la empresa que ya se encuentra atravesando dificultades financieras.
El contador cuestionó particularmente que el costo del proceso pueda estar vinculado al monto de la deuda cuando, en determinados casos, la tarea procesal realizada puede ser prácticamente la misma independientemente de que la deuda sea mayor o menor.
"Antes era más conversado"
Desde su experiencia de siete años dentro de la administración tributaria, Goicochea aseguró que el mecanismo actual tiene una velocidad de actuación significativamente mayor.
"Antes era mucho más llevadero, digamos, más conversado", comparó.
El contador recordó además mecanismos utilizados años atrás para atender situaciones particulares de empresas que tenían dificultades transitorias de liquidez, como aquellas que esperaban cobrar certificados u obligaciones del propio Estado.
La idea, explicó, era evitar que una empresa formal que atravesaba una dificultad circunstancial terminara siendo ejecutada cuando tenía posibilidades concretas de recomponer su situación.
El "zoológico" de ARCA
Una de las definiciones más llamativas de la entrevista apareció cuando Goicochea explicó cómo, a su criterio, debería modificarse la estrategia de fiscalización.
Utilizó una particular metáfora: sostuvo que ARCA trabaja "adentro del zoológico", concentrando su acción sobre los contribuyentes que ya están identificados, registrados y dentro del sistema.
"Hay una gran cantidad de agentes económicos que están afuera del zoológico. Son los que trabajan por fuera del radar de ARCA", afirmó.
Para el contador, el organismo debería ampliar su tarea de fiscalización hacia esos sectores y no concentrar la presión exclusivamente sobre quienes ya están formalizados.
En ese sentido, reclamó que ARCA "salga a la calle" y busque a los actores económicos que permanecen fuera del sistema.
También puso como ejemplo el crecimiento de determinados emprendimientos comerciales y se preguntó hasta qué punto esos negocios están identificados y fiscalizados con la misma intensidad que los contribuyentes registrados.
"El sistema no puede ser la respuesta"
Otro de sus cuestionamientos estuvo dirigido a la falta de margen de decisión de los funcionarios locales.
Según explicó, cuando un contribuyente se presenta ante ARCA buscando una alternativa para resolver una situación particular, muchas veces recibe como respuesta que el sistema solamente permite determinadas opciones.
Para Goicochea, debería existir mayor flexibilidad administrativa para analizar situaciones excepcionales.
"No puede ser la respuesta presentar un plan", sostuvo, al considerar que los planes de pago no siempre resuelven el problema de fondo, especialmente cuando una empresa ya tiene compromisos financieros acumulados.
Su propuesta apunta a recuperar mecanismos de cobro administrativo y amigable que permitan que una empresa formalizada pueda demostrar su voluntad de pago y evitar que una deuda transitoria termine convirtiéndose en un proceso judicial.
"El contribuyente es el mercado de ARCA"
Finalmente, el contador planteó una definición que sintetizó buena parte de su postura.
"Porque el negocio de ARCA nunca puede ser fundir al contribuyente, el contribuyente es el mercado de ARCA", afirmó.
Para Goicochea, el objetivo debería ser que el Estado pueda cobrar sus impuestos sin destruir la capacidad productiva de quienes generan actividad económica y empleo.
"Lo mejor es facilitar herramientas de cobro amigable: yo estoy cumpliendo, mantengo la fuente de generación económica, mantengo la fuente de trabajo y no bajo la persiana", concluyó.