"Somos del estudio jurídico…": el WhatsApp que asusta y las claves para no caer en una trampa
Mensajes que anuncian embargos, intimaciones y supuestas gestiones judiciales pueden generar temor en quienes mantienen una deuda. Un abogado explicó qué puede hacer realmente un acreedor, cuándo puede concretarse un embargo y por qué es fundamental verificar quién reclama el dinero antes de pagar o aceptar una refinanciación.
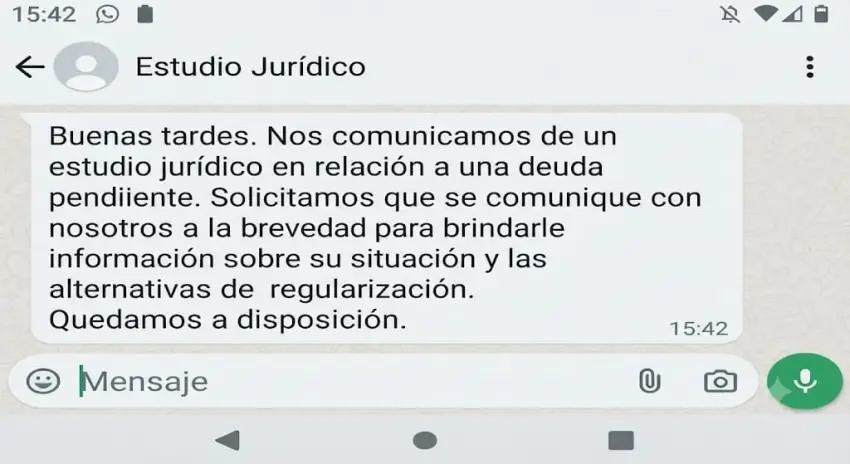
"Somos del estudio jurídico…". El mensaje aparece en el teléfono y, detrás de unas pocas palabras, puede comenzar una cadena de llamadas, amenazas de embargo y propuestas para cancelar una deuda "con importantes descuentos". El problema es que, en medio del temor, muchas personas terminan pagando sin siquiera comprobar quién está reclamando el dinero.
En diálogo con Radio Uno, el abogado Alfredo Fernández Bedoya, matrícula 832, especialista en Derecho Laboral, explicó que una de las primeras cuestiones que debe tener en claro cualquier deudor es que una entidad privada no puede disponer por sí sola un embargo sobre el sueldo, una cuenta bancaria o los bienes de una persona .
"Ninguna entidad privada puede trabar embargo sin la intervención de un juez ", explicó el letrado. Para llegar a esa instancia debe existir previamente una acción judicial y será el magistrado quien determine la medida cautelar correspondiente.
Del WhatsApp al embargo hay un juicio
Fernández Bedoya explicó que, habitualmente, los acreedores intentan primero alcanzar un acuerdo extrajudicial con el deudor. Si esa instancia fracasa, pueden iniciar una demanda y solicitar las medidas cautelares que correspondan.
Por eso, recibir un mensaje que anuncia que "se procederá al embargo" no significa que el embargo pueda ejecutarse de manera automática .
El abogado señaló además que los juicios ejecutivos pueden iniciarse de manera reservada hasta que se ordene una medida cautelar, por lo que el deudor puede enterarse de la existencia de una causa cuando ya existe una resolución judicial.
Pero hay una diferencia fundamental entre tener una deuda y recibir una amenaza de embargo por WhatsApp : el acreedor deberá acreditar judicialmente su reclamo y será un juez quien ordene, llegado el caso, la medida correspondiente.
La primera regla: no pagar a ciegas
El punto donde, según Fernández Bedoya, hay que extremar las precauciones es cuando aparece una persona que asegura representar al acreedor y propone resolver la situación mediante una transferencia.
El especialista recomendó verificar primero quién reclama la deuda, en nombre de qué empresa lo hace y qué documentación acredita esa representación .
La advertencia cobra especial relevancia en un contexto donde los préstamos digitales y las gestiones de cobranza se realizan cada vez más por teléfono, WhatsApp y correo electrónico.
"Los papeles son los que cantan", resumió el abogado, al remarcar que el deudor debería exigir constancias concretas sobre el origen de la deuda, el monto reclamado y las condiciones de cualquier acuerdo de pago.
En ese sentido, aconsejó procurar un contacto formal con el acreedor o con su representante legal y, siempre que sea posible, dejar por escrito el acuerdo alcanzado , incluyendo monto, cantidad de cuotas, forma de pago y condiciones para considerar cancelada la deuda.
Una deuda puede terminar en manos de otra empresa
Otro aspecto que muchas veces desconoce el consumidor es que quien reclama el pago no necesariamente es la misma empresa que originalmente otorgó el crédito.
Las entidades pueden ceder carteras de créditos a terceros, que luego pasan a gestionar o ejecutar esas deudas. Por eso, ante un reclamo, también resulta importante saber quién es actualmente el titular del crédito o en qué carácter actúa quien está cobrando .
La situación se vuelve todavía más delicada cuando la comunicación llega exclusivamente por teléfono. Según explicó el abogado, el desarrollo de las estafas telefónicas hace que resulte cada vez más difícil distinguir una gestión legítima de una maniobra destinada a obtener dinero o información personal.
El préstamo "fácil" también puede salir caro
Fernández Bedoya también puso el foco sobre otra cuestión que suele quedar relegada cuando alguien necesita dinero con urgencia: las condiciones del crédito .
En los préstamos digitales, el usuario suele aceptar términos y condiciones mediante un simple click. Detrás de ese botón, sin embargo, puede existir un contrato extenso con cláusulas sobre intereses, costos y consecuencias de la mora.
"Todos queremos los 100.000 pesos que necesitamos. Después, si hay 30 hojas con cláusulas, firmamos y después vemos", graficó el abogado.
Y ahí puede aparecer el problema.
El especialista advirtió que un porcentaje que parece pequeño puede representar un costo considerable cuando se lo aplica mensualmente. Por eso, recomendó no mirar solamente cuánto dinero se recibirá o cuánto habrá que pagar en cada cuota, sino cuál es el costo total del crédito y qué intereses fueron efectivamente pactados .
¿Y si saco el préstamo y borro la aplicación?
También circula en redes una idea tan sencilla como peligrosa: pedir un préstamo digital, recibir el dinero y luego desinstalar la aplicación para "hacer desaparecer" la deuda.
La respuesta del abogado fue contundente: desinstalar una aplicación no elimina ninguna obligación .
Una vez que la persona solicita el crédito, acepta sus condiciones y recibe el dinero, la obligación de devolverlo subsiste. Eliminar la aplicación del teléfono no modifica el contrato ni extingue la deuda.
Ni pagar a ciegas ni ignorar el reclamo
La recomendación, entonces, se ubica en un punto intermedio: no entrar en pánico ante un WhatsApp intimidatorio, pero tampoco ignorar una deuda real .
Si existe una obligación pendiente, lo razonable es verificar su origen, identificar correctamente al acreedor o a quien actúa en su representación, solicitar la documentación correspondiente y dejar por escrito cualquier acuerdo de pago.
Porque entre un mensaje que dice "le vamos a embargar el sueldo" y un embargo efectivamente ordenado por un juez existe una diferencia fundamental: la intervención de la Justicia .
Y frente a un teléfono que suena insistentemente para cobrar, la primera defensa puede ser tan sencilla como no apurarse a transferir dinero. Antes, hay que saber a quién, por qué y en concepto de qué se está pagando .