Inocencia Fiscal: cuáles son los principales cambios y qué deben tener en cuenta los contribuyentes
La nueva Ley de Inocencia Fiscal introduce modificaciones importantes en materia tributaria y busca cambiar el criterio que históricamente colocaba sobre el contribuyente la responsabilidad de demostrar que no había cometido una irregularidad. Así lo explicó el contador Ricardo Daniel Acosta, matrícula profesional 1531, durante una entrevista con Radio Uno.
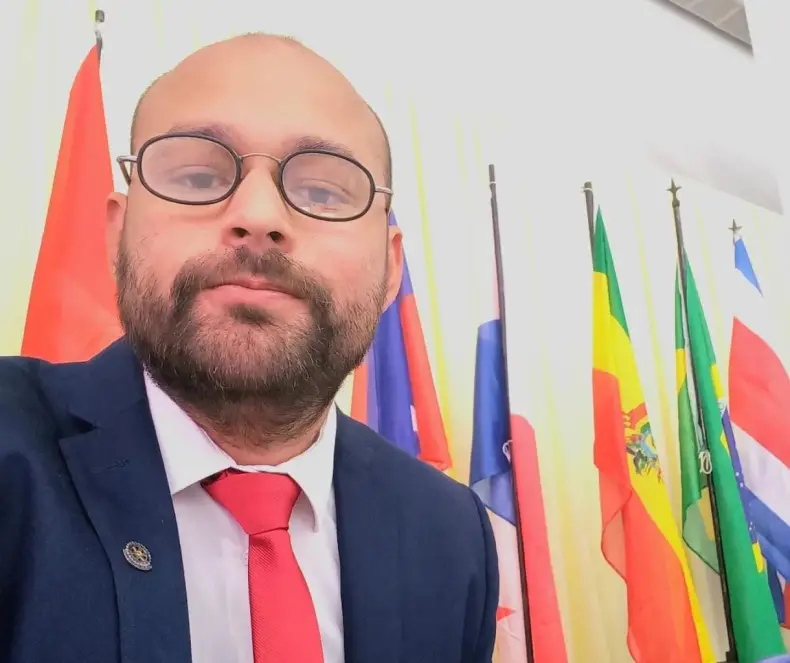
Según explicó Acosta, uno de los principales cambios consiste en la inversión de la carga de la prueba. Mientras anteriormente el contribuyente debía conservar documentación y comprobantes para demostrar que sus operaciones eran correctas, con la nueva normativa es ARCA (Agencia de Recaudación y Control) la que debe acreditar que existió una infracción.
Otro de los aspectos destacados es la reducción de los plazos de prescripción. De acuerdo con lo señalado por el contador, el período que anteriormente era de cinco años pasó a ser de tres años, lo que representa uno de los beneficios generales de la nueva legislación.
Mayores umbrales para la ley penal tributaria
Acosta también explicó que la normativa elevó considerablemente los montos a partir de los cuales una conducta puede quedar comprendida dentro de la ley penal tributaria.
Como ejemplo, mencionó que anteriormente una omisión simple podía quedar alcanzada cuando el impuesto involucrado llegaba a 1.500.000 pesos, mientras que actualmente ese umbral se elevó a 100 millones de pesos anuales por impuesto y por año.
El contador remarcó además que los beneficios vinculados al denominado "tapón fiscal" adquieren particular importancia para los responsables inscriptos que se incorporen al régimen de ganancias simplificado.
Las multas, uno de los puntos cuestionados
No todos los cambios resultan favorables para los contribuyentes. Acosta puso como ejemplo el incremento de las multas por incumplimientos formales.
Según explicó, una multa que anteriormente podía ser de 200 pesos para una persona humana y de 400 pesos para una persona jurídica, pasó a 220.000 y 440.000 pesos, respectivamente. El profesional consideró que esta actualización genera un impacto financiero significativo.
En este sentido, señaló que está previsto el tratamiento de un proyecto denominado "Inocencia Fiscal 2", que contemplaría una reducción de esos montos.
Los dólares ahorrados y el alcance de ARCA
Durante la entrevista también surgió una de las consultas que más inquietudes genera entre los contribuyentes: qué sucede con los dólares que una persona tiene ahorrados.
Acosta aclaró que, dentro del régimen de simplificación, ARCA puede objetar una declaración jurada cuando detecte una "discrepancia significativa" entre lo declarado y lo que, según sus registros, correspondería pagar. Sin embargo, explicó que si la diferencia no supera el 15%, se mantienen los efectos del régimen y no se produce el levantamiento del denominado tapón fiscal.
El contador también hizo una aclaración importante: la Ley de Inocencia Fiscal no constituye un blanqueo ni una amnistía tributaria.
Monotributo: no alcanza con mirar solamente la facturación
Otro de los puntos centrales abordados fue la situación de los monotributistas. Acosta recomendó analizar cada caso de manera particular antes de decidir si conviene permanecer en el monotributo o pasar a otro régimen.
En ese sentido, advirtió que para determinar la situación fiscal no solamente se debe observar el nivel de facturación, sino también los movimientos bancarios y de billeteras virtuales.
"Vos facturaste un millón de pesos, pero a través de tus billeteras electrónicas moviste cinco millones", ejemplificó al referirse a las comunicaciones que pueden recibir los contribuyentes.
Asimismo, explicó que tanto ARCA como las billeteras virtuales reciben información sobre los movimientos monetarios de las personas, por lo que recomendó tener en cuenta el conjunto de las operaciones al momento de evaluar la situación tributaria.
Transferencias familiares y estudiantes
Ante una consulta sobre estudiantes que reciben dinero de sus padres a través de billeteras virtuales, Acosta aclaró que la Ley de Inocencia Fiscal no apunta específicamente a ese tipo de situaciones.
Recordó que durante 2025 fueron elevados los montos a partir de los cuales determinados movimientos bancarios requerían justificación, precisamente para contemplar situaciones habituales como las transferencias que reciben estudiantes que viven en otras provincias para afrontar sus gastos cotidianos.
Finalmente, Acosta consideró que la nueva normativa tiene un espíritu positivo al brindar mayor previsibilidad a los contribuyentes, aunque planteó la necesidad de observar cómo se aplicará en el futuro.
El objetivo, sostuvo, debería ser encontrar un equilibrio que permita a los contribuyentes prever sus obligaciones impositivas y, al mismo tiempo, garantizar al Estado los recursos necesarios para sostener su funcionamiento.