Quiénes pueden acceder a los préstamos personales de $10.000.000 y cuál es la tasa de interés en diciembre
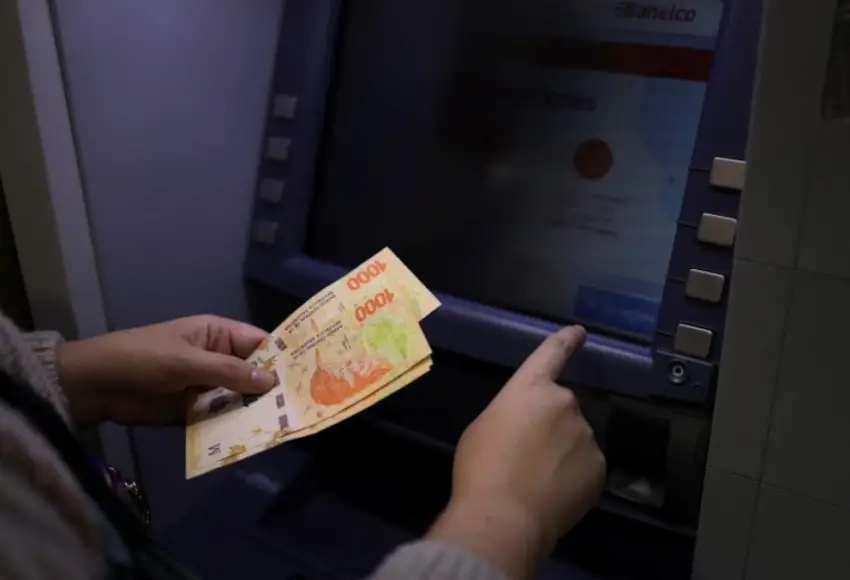
Distintas entidades financieras mantienen vigentes líneas de crédito para individuos que buscan financiación elevada, con condiciones particulares según el perfil de cada solicitante
Las principales instituciones bancarias que operan en el país continúan ofreciendo préstamos personales por montos de hasta $10.000.000 en diciembre de 2025, a través de procesos que varían en modalidad y requisitos. Estas líneas, lejos de representar una novedad, se insertan en una estructura tradicional de financiamiento que, en la actualidad, cobra relevancia debido a los elevados costos asociados a la toma de deuda. Infobae verificó que la oferta de préstamos personales se enfoca principalmente en clientes con ingresos comprobables, antigüedad laboral mínima y un historial crediticio evaluado por cada entidad.
Los esquemas de crédito se diferencian entre sí principalmente por el monto disponible, las tasas de interés y las condiciones para la devolución, además de los requisitos precisos sobre origen de ingresos y relación con el banco. Empleados en relación de dependencia, monotributistas, autónomos, jubilados y pensionados figuran entre los potenciales beneficiarios, siempre dentro de las condiciones que establece cada banco.
Banco Nación: requisitos y costos para $10.000.000
Banco Nación mantiene vigente una de las líneas más extendidas de préstamos personales, disponibles para empleados, monotributistas, autónomos y pensionados, con la obligación de cumplir requisitos que varían según la relación laboral y la modalidad de cobro de haberes. El monto máximo de su producto alcanza los $100.000.000, pero aplica a solicitudes desde $10.000.
Los préstamos pueden gestionarse tanto presencialmente como de manera online, y el plazo de devolución puede llegar a 72 meses. Los criterios para determinar la cuota admitida y la tasa dependen, principalmente, de si el solicitante cobra su sueldo o jubilación en el banco.
Las condiciones para quienes perciben haberes en el banco el mes de diciembre son:
Tasa Nominal Anual (TNA): 61%
Tasa Efectiva Anual (TEA): 81,30%
Costo Financiero Total Efectivo Anual (CFTEA): 104,68%
La cuota no puede superar el 35% de los ingresos netos. Además, se evalúa el nivel de endeudamiento del cliente y el cumplimiento de las obligaciones previas. El sistema de amortización es francés y la tasa permanece fija. Para acceder, se requiere, al menos, 3 meses de antigüedad laboral si los haberes se acreditan en Nación. El monto de la solicitud no puede ser inferior a $10.000. El cliente debe presentar DNI, comprobante de ingresos y, si corresponde, certificado censal.
Banco Provincia: montos, tasas y plazos
El Banco Provincia otorga préstamos personales con acreditación en menos de 24 horas posteriores a la aprobación, siempre en la cuenta donde el solicitante cobra el sueldo. Su línea permite solicitar hasta $50.000.000, con un plazo de devolución de hasta 72 meses y la posibilidad de hacerlo de forma digital a través de Home Banking o BIP Móvil. Para sumas de $10.000.000, los requisitos y costos financieros también son fijos.
Según la información oficial, los datos de costo y financiación relevantes son:
Tasa Nominal Anual (TNA): 98%
Tasa Efectiva Anual (TEA): no informada públicamente
Costo Financiero Total Efectivo Anual (CFTEA): no informado (el producto especifica cuota estimada pero no el CFTEA completo para cada plazo)
El plazo de devolución puede llegar hasta 72 meses. La cuota mensual no debe superar el 35% del ingreso neto. Para un préstamo de $100.000 a 72 meses, la cuota aproximada publicada ronda los $8.680. Los destinatarios son empleados del sector público, privados y jubilados que cobren haberes en Provincia.
Banco Macro: requisitos, tasas y ejemplos de cuotas
Banco Macro habilita préstamos personales con un monto mínimo de $10.000 y un máximo general de $10.000.000, condicionado por la calificación de cada solicitante. El plazo disponible varía entre 12 y 60 meses. Si el cliente acredita su sueldo o jubilación en Macro, accede a tasas preferenciales.